
在国际货运代理业务中,贸易术语(Incoterms)的选择直接决定了货物从出口国到进口国的风险转移点、费用承担方以及清关责任归属。对于朗旭国际物流的直客客户而言,理解 DDP(Delivered Duty Paid,完税后交货) 与 DDU/DAP(Delivered at Place,目的地交货/未完税交货) 的核心差异,不仅是控制物流成本的关键,更是规避供应链法律风险的基础。本文将基于行业标准与实务经验,为您深入解析两者的区别及财务影响。
核心定义与责任划分
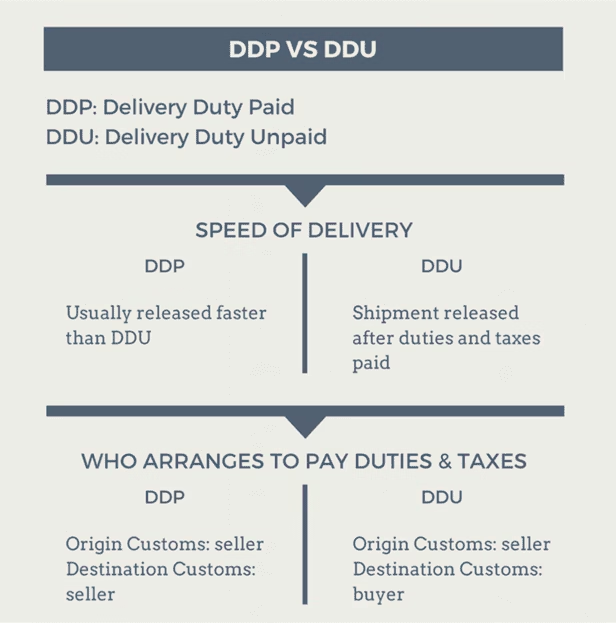
DDP(完税后交货) 是卖方承担最大责任的贸易术语。在DDP条款下,朗旭作为货代的受托方,需负责将货物运至指定目的地,并完成进口清关手续、缴纳进口关税及各类税款,最终将货物交给买方。简而言之,卖方包办了一切,直到货物落地并付清所有税费。
DDU/DAP(未完税交货/目的地交货) 中,卖方负责将货物运至指定目的地,但不负责进口清关和缴税。当货物抵达目的港时,由买方自行办理清关手续并缴纳关税、增值税等税费后,方可提货。若采用DDU条款,货代通常只提供运输服务,清关环节需由买方或其指定的当地代理处理。
费用结构与成本控制差异
费用的构成是选择术语时的首要考量因素。
在 DDP 模式下,报价通常为“门到门全包价”。朗旭会提前预估并锁定海/空运费、燃油附加费、目的港杂费以及进口关税和增值税。这种模式有利于货主进行精确的成本核算,因为所有费用在发货前已确定,避免了后续因汇率波动或税率调整带来的预算超支。
而在 DDU 模式下,报价通常仅包含国际段运输及起运地费用。目的地的清关费、关税、仓储费等均属于“到付”性质。这要求货主必须具备精准的当地税务资讯查询能力,或者委托第三方机构进行实时估算。若对目的国税率预估不足,极易出现“隐形成本”,导致整体物流成本超出预期。
风险管控与合规性建议
根据国际货运代理行业的惯例及《企业会计准则》相关指引,不同术语下的风险边界截然不同:
- 清关责任与税务风险:DDP模式下,若因单证不符导致海关扣货或罚款,责任通常由发货人(或其指定的货代)承担。因此,朗旭建议客户在签订DDP合同时,务必确认出口数据的准确性,避免因低报品名、价值引发的合规风险。对于DDU模式,虽然清关责任转移给买方,但若因发货人提供的单据错误导致清关延误,货主仍需对卖方承担违约责任。
- 收款与放货控制:结合行业经验,直客业务中若采用DDP条款,由于涉及目的国税费垫付,资金占用周期较长,建议财务部门建立严格的授信额度管理;而在DDU条款下,需重点监控目的港的到付费用确认情况,防止因买方拒绝付款或无力支付关税而导致货物滞留港口产生高额仓储费。
如何选择最适合您的条款?
- 选择 DDP 的情形:您希望简化内部管理流程,由专业货代处理繁琐的清关和税务事宜;或者您的客户在目的国缺乏清关能力,要求门到门服务。
- 选择 DDU/DAP 的情形:您在目的国拥有强大的清关团队或长期合作的代理;或者您希望保留对关税成本的控制权,避免货代为规避风险而提高预估税率。
特别提醒:无论选择何种术语,朗旭均建议在业务初期以书面形式明确责任边界。对于DDP业务,需明确关税缴纳的合规性保障;对于DDU业务,则需明确税费支付的及时性要求,以保障货物快速通关。
中欧班列:连接亚欧大陆的时效与成本平衡之选
在国际贸易日益全球化的今天,物流通道的选择直接决定了供应链的韧性与成本结构。对于长期受困于海运长周期与空运高成本的跨国企业而言,中欧班列(China-Europe Railway Express) 正…
国际物流DDP与DDU的区别:货主必须清楚的贸易责任边界
在国际货运代理业务中,贸易术语(Incoterms)的选择直接决定了货物从出口国到进口国的风险转移点、费用承担方以及清关责任归属。对于朗旭国际物流的直客客户而言,理解 DDP(Delivered Du…
2026 欧洲 FBA 入仓与清关扣货全解:德国/法国/意大利 CE、EPR、WEEE、MRN 合规指南
2026 年欧洲 FBA 入仓被扣,核心不是“海关故意刁难”,而是平台规则与海关监管全面打通:亚马逊要求非欧盟卖家补传 MRN(报关单号)+ EORI,德国/法国/意大利海关同步严查低申报、CE 认证…