
什么是双抬头报关?具体的定义、流程、退税与实务指南。
什么是双抬头报关?
双抬头报关,是指出口企业在填写《海关出口货物报关单》时,“境内收发货人”与“生产销售单位”分别填写不同的单位2。
- 境内收发货人:在海关备案、对外签订并执行进出口合同的境内法人或组织;
- 生产销售单位:出口货物在境内的生产或销售单位。
这种情况多见于委托代理出口:
- 代理方(外贸公司/外贸综合服务企业)作为境内收发货人;
- 委托方(生产企业)作为生产销售单位。
与之相对的是单抬头报关,即两栏均为同一企业,多见于自营出口。
双抬头报关适用哪些场景
- 委托外贸综合服务企业出口(综服模式)
- 委托有进出口权的非综服外贸企业出口
- 集团内部出口业务(不同法人之间)
- 特殊贸易方式(如对外承包工程配套出口)
双抬头报关操作流程(2025版)
- 确定双抬头主体 委托方与代理方签订代理出口协议,明确权责、费用及退税安排。
- 准备报关单证
- 委托方:商业发票、装箱单、合同等;
- 代理方:报关委托书、许可证件(如涉及监管条件)。
- 申报环节 代理方通过电子口岸系统录入信息,在报关单上分别填写双方名称。
- 海关查验 高风险货物可能被查验,双方需配合。
- 缴纳税费 海关审核后计算税款,按规定缴纳。
- 放行出货 完成手续后,货物放行,由委托方安排运输。

出口退税模式与区别
| 退税模式 | 适用情形 | 退税主体 | 核心单证 |
|---|---|---|---|
| 综服企业代退税 | 委托外贸综合服务企业 | 生产企业(综服代申报) | 报关单、发票、结汇水单 |
| 自行退税 | 委托非综服外贸企业 | 生产企业 | 报关单、发票、结汇水单、《代理出口货物证明》 |
注意:
- 《代理出口货物证明》由受托方向主管税务机关申请开具;
- 退税申报需在规定期限内完成(通常为出口之日起 申报期内)。
双抬头报关案例:
案例:福建某机械厂委托外贸综合服务企业出口一批成套设备,报关单“境内收发货人”为综服企业,“生产销售单位”为机械厂。 综服企业代为集中申报退税,税务机关审核无误后,将退税款退至综服企业账户,再按协议转付机械厂。 结果:机械厂在出口后45天内收到退税款,资金周转效率提升约30%。
双抬头报关实务风险与合规要点
单证一致性:报关单、发票、收汇凭证金额差异≤±5%;
收汇安排:合同明确收款方,避免退税与收汇主体不一致;
退税时限:关注210天收汇规定及退税申报期限;
政策更新:及时跟进海关总署、税务总局公告(如2019年第18号公告对填制规范的要求)。
双抬头报关常见问题:
你也可能会有兴趣阅读:
中欧班列:连接亚欧大陆的时效与成本平衡之选
在国际贸易日益全球化的今天,物流通道的选择直接决定了供应链的韧性与成本结构。对于长期受困于海运长周期与空运高成本的跨国企业而言,中欧班列(China-Europe Railway Express) 正…
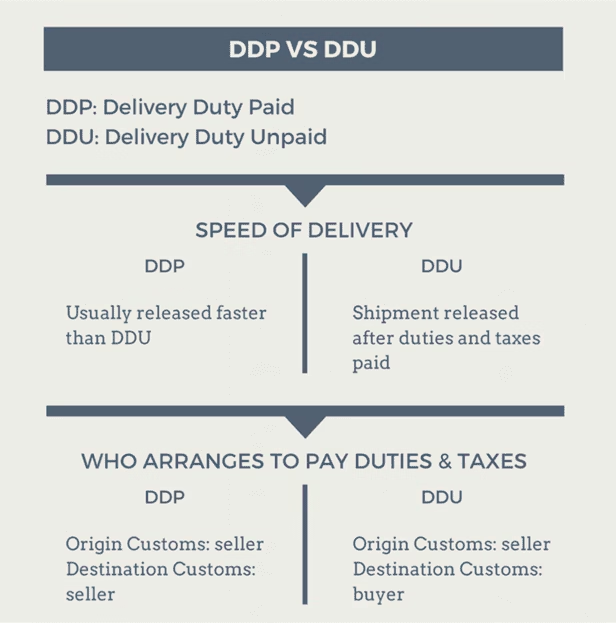
国际物流DDP与DDU的区别:货主必须清楚的贸易责任边界
在国际货运代理业务中,贸易术语(Incoterms)的选择直接决定了货物从出口国到进口国的风险转移点、费用承担方以及清关责任归属。对于朗旭国际物流的直客客户而言,理解 DDP(Delivered Du…
2026 欧洲 FBA 入仓与清关扣货全解:德国/法国/意大利 CE、EPR、WEEE、MRN 合规指南
2026 年欧洲 FBA 入仓被扣,核心不是“海关故意刁难”,而是平台规则与海关监管全面打通:亚马逊要求非欧盟卖家补传 MRN(报关单号)+ EORI,德国/法国/意大利海关同步严查低申报、CE 认证…